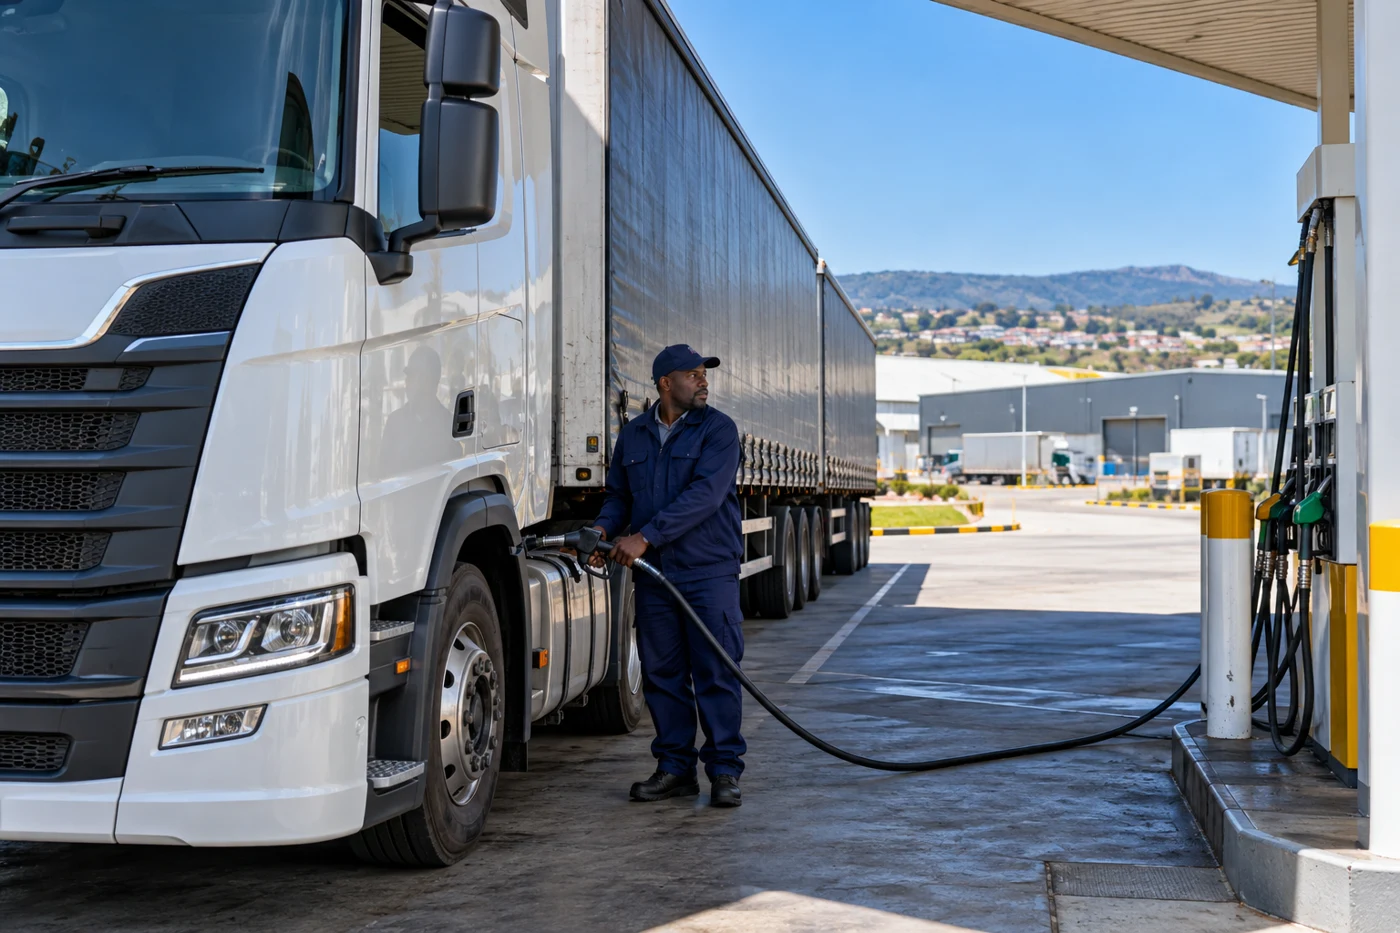
Le choc énergétique a déjà une traduction monétaire en Afrique du Sud. La South African Reserve Bank a décidé de relever son taux directeur de 25 points de base, à 7,25 %, avec effet au 25 septembre. Dans sa communication de septembre, elle décrit un environnement marqué par les tensions sur l’offre mondiale et par la reprise des pressions sur les carburants.
La publication de son bulletin trimestriel reste prévue pour mardi 29 septembre, selon son calendrier officiel. Ce document apportera d’autres éléments sur l’économie ; il ne faut pas lui attribuer à l’avance des conclusions. La décision monétaire est, elle, déjà publique et permet d’examiner la manière dont un choc extérieur atteint les ménages et les entreprises.
Le pétrole entre d’abord dans la facture des importations et dans le coût des carburants. Pour une entreprise de transport, une activité agricole ou un distributeur, cette hausse peut renchérir les opérations courantes. Selon la concurrence et les contrats en cours, une partie du surcoût est absorbée dans les marges ou répercutée dans les prix facturés aux clients.
Le passage à une inflation plus large dépend ensuite de la durée du choc et du comportement des acteurs. Une hausse ponctuelle ne produit pas les mêmes effets qu’un renchérissement répété qui finit par modifier les anticipations, les négociations salariales et les décisions de prix. C’est ce risque de propagation que la banque centrale cherche à limiter.
Le taux de change intervient également. Une monnaie plus faible peut amplifier le coût local d’un pétrole payé en dollars, tandis qu’une monnaie résistante en atténue une partie. Dans son diagnostic de septembre, la SARB souligne justement la résilience du rand. La transmission du choc reste donc plus complexe qu’une simple correspondance entre le prix du baril et l’inflation intérieure.
Le relèvement des taux ne fournit aucun carburant supplémentaire et ne répare pas une chaîne d’approvisionnement. Il agit principalement sur les conditions de financement et sur la demande. La banque centrale cherche ainsi à éviter que la hausse initiale des coûts ne s’installe durablement dans l’ensemble des prix. Cet arbitrage devient plus difficile lorsque l’activité subit déjà les effets du choc énergétique.
Pour une entreprise, la contrainte peut être double. Les dépenses d’exploitation augmentent avec le transport ou les intrants, tandis qu’un nouvel emprunt devient plus coûteux. Un projet jugé viable quelques mois auparavant peut alors demander davantage de fonds propres, une réduction de son périmètre ou un report. Les investissements dont la rentabilité est la plus étroite sont particulièrement sensibles à ces changements.
Les ménages disposent, eux aussi, de marges inégales pour absorber le choc. Une dépense supplémentaire de transport réduit les ressources disponibles pour d’autres achats. Les emprunteurs exposés à un taux variable ou à un nouveau crédit peuvent subir une seconde pression. La vitesse de transmission dépend des contrats et de la façon dont les banques ajustent leurs conditions.
Cette situation renforce l’intérêt des réformes qui réduisent durablement les coûts de fonctionnement. Une logistique plus fiable, des équipements moins énergivores ou une alimentation électrique mieux organisée ne font pas disparaître la volatilité internationale. Ils peuvent toutefois limiter la quantité de ressources nécessaire pour produire et transporter un même bien.
Le suivi devra porter sur les données à venir, sur la persistance des prix élevés et sur la réponse des entreprises. La hausse à 7,25 % est une décision acquise ; son effet complet ne peut pas être mesuré immédiatement. Le bulletin attendu mardi devra être lu dans cette perspective : comprendre où le choc se transmet, qui l’absorbe et comment il modifie l’investissement réel.
Sources et repères de lecture
Article issu du dossier publié dans STEAZ DAILY NEWS du 28 septembre 2026, page 6. Les informations sont présentées à la date de cette édition.
Consulter le journal complet